

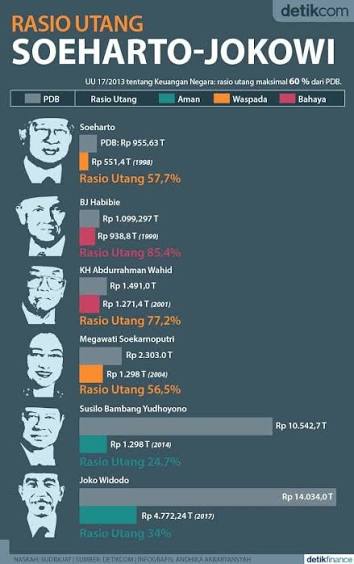
Pernah mendengar pernyataan seperti itu?
Di media sosial, perbandingan utang Indonesia antara masa Orde Baru dan Reformasi sering muncul dalam bentuk yang sangat sederhana. Ada yang mengatakan dulu Indonesia lebih sedikit berutang. Ada pula yang berpendapat bahwa utang sekarang jauh lebih besar dan karena itu lebih berbahaya.
Tapi, benarkah utang Orde Baru lebih aman daripada utang era Reformasi?
Jawabannya ternyata tidak sesederhana itu.
Kalau kita hanya melihat nominal utang, kita bisa mendapatkan kesimpulan yang keliru. Untuk mengetahui apakah suatu utang “aman” atau tidak, kita harus melihat lebih banyak hal: ukuran ekonomi, sumber utang, mata uang utang, bunga, kemampuan membayar, tujuan penggunaan utang, dan risiko ketika terjadi krisis.
Jadi, mari kita bongkar pelan-pelan.
Pertama: Apa Arti “Utang yang Aman”?
Sebelum membandingkan Orde Baru dan Reformasi, kita perlu menyepakati dulu apa yang dimaksud dengan “aman”.
Sebuah negara sebenarnya tidak harus bebas utang.
Bahkan negara-negara dengan ekonomi terbesar di dunia pun memiliki utang.
Yang menjadi masalah adalah ketika utang sudah terlalu berat dibandingkan kemampuan ekonomi untuk membayarnya.
Bayangkan kamu meminjam Rp10 juta.
Bagi seseorang dengan penghasilan Rp2 juta per bulan, jumlah itu tentu terasa berat.
Tetapi bagi seseorang dengan penghasilan Rp20 juta per bulan, situasinya berbeda.
Jumlah pinjamannya sama, tetapi kemampuan membayarnya berbeda.
Konsep yang sama berlaku pada negara.
Karena itu, ekonom sering menggunakan indikator seperti rasio utang terhadap PDB untuk melihat ukuran utang dibandingkan dengan ukuran ekonomi.
Jadi jangan langsung menyimpulkan:
“Utangnya besar berarti negaranya sedang tidak aman.”
Belum tentu.
Orde Baru: Mengapa Pinjaman Luar Negeri Sangat Penting?
Kita kembali ke akhir 1960-an.
Indonesia sedang menghadapi masalah ekonomi yang berat. Pemerintah membutuhkan dana untuk menjalankan pembangunan, sementara kemampuan penerimaan dalam negeri masih terbatas.
Pinjaman dan bantuan luar negeri kemudian menjadi salah satu sumber pembiayaan penting.
Pada 1967 dibentuk Inter-Governmental Group on Indonesia (IGGI) yang berperan dalam koordinasi bantuan dan pinjaman untuk Indonesia.
Memasuki dekade-dekade berikutnya, pinjaman luar negeri digunakan untuk mendukung berbagai program pembangunan.
Infrastruktur.
Pertanian.
Pendidikan.
Kesehatan.
Energi.
Dan berbagai sektor lainnya.
Dari sudut pandang pembangunan, pinjaman tersebut membantu pemerintah mendapatkan dana yang belum tersedia dari penerimaan domestik.
Namun ada sisi lain yang tidak boleh dilupakan.
Ketika kita meminjam dari luar negeri, kita juga membawa risiko dari luar negeri.
Risiko Utang Orde Baru: Jangan Lupakan Dolar
Ini salah satu bagian paling penting dalam memahami sejarah utang Indonesia.
Sebagian pinjaman luar negeri menggunakan mata uang asing, terutama dolar AS.
Masalahnya muncul ketika nilai rupiah berubah drastis.
Bayangkan sebuah perusahaan memiliki utang:
US$1 juta.
Ketika kurs Rp2.500 per dolar, kewajibannya sekitar:
Rp2,5 miliar.
Tetapi jika kurs berubah menjadi Rp10.000 per dolar, kewajibannya menjadi:
Rp10 miliar.
Utangnya tetap US$1 juta.
Tetapi ketika dihitung dalam rupiah, bebannya melonjak.
Inilah yang membuat risiko nilai tukar sangat penting dalam pembahasan utang Indonesia.
Dan risiko tersebut menjadi sangat nyata ketika krisis Asia menghantam Indonesia pada 1997–1998.
Krisis 1997–1998 Mengubah Semuanya
Krisis finansial Asia menjadi salah satu ujian ekonomi terbesar dalam sejarah Indonesia modern.
Nilai rupiah jatuh sangat tajam.
Perbankan mengalami krisis.
Banyak perusahaan yang memiliki utang dalam dolar menghadapi kesulitan.
Dan pemerintah akhirnya harus turun tangan menghadapi persoalan yang semakin besar.
Indonesia kemudian bekerja sama dengan International Monetary Fund (IMF) dalam program pemulihan ekonomi.
Program tersebut bukan sekadar soal mendapatkan pinjaman.
Ada pula berbagai agenda reformasi ekonomi dan restrukturisasi, termasuk penanganan sektor perbankan dan utang korporasi.
Dokumentasi IMF mengenai Indonesia menunjukkan bahwa rasio utang pemerintah terhadap PDB melonjak sangat tajam selama periode krisis. Salah satu penyebabnya adalah depresiasi rupiah dan biaya yang berkaitan dengan restrukturisasi sektor perbankan.
Ini memberikan satu pelajaran penting:
Utang yang terlihat terkendali dalam kondisi normal bisa menjadi jauh lebih berat ketika terjadi krisis.
Jadi, Apakah Utang Orde Baru Tidak Aman?
Bukan begitu.
Utang Orde Baru tidak bisa diberi label begitu saja sebagai “aman” atau “tidak aman”.
Ada periode ketika pinjaman luar negeri membantu membiayai pembangunan dan mendukung pertumbuhan ekonomi.
Tetapi ada juga risiko besar yang muncul dari struktur pembiayaan tersebut.
Terutama:
ketergantungan terhadap pembiayaan eksternal dan risiko nilai tukar.
Dengan kata lain, persoalannya bukan semata-mata:
“Orde Baru punya utang.”
Tetapi:
“Bagaimana struktur utang tersebut dan apa yang terjadi ketika kondisi ekonomi berubah drastis?”
Lalu Bagaimana dengan Utang Era Reformasi?
Setelah Reformasi, Indonesia mengalami perubahan besar dalam pengelolaan keuangan negara.
Salah satunya adalah semakin berkembangnya pembiayaan melalui Surat Berharga Negara (SBN).
Sederhananya, pemerintah dapat memperoleh dana dengan menerbitkan surat utang yang dibeli oleh investor.
Investor memberikan dana kepada pemerintah.
Pemerintah kemudian membayar kembali pokok dan imbal hasil sesuai ketentuan.
Ini berbeda dengan model pinjaman luar negeri bilateral atau multilateral yang banyak berperan pada masa sebelumnya.
Bukan berarti pinjaman luar negeri hilang.
Tetapi sumber pembiayaan pemerintah menjadi lebih beragam.
Apakah Utang Domestik Berarti Lebih Aman?
Nah, ini juga tidak boleh disederhanakan.
Utang dalam rupiah memang memiliki karakteristik risiko yang berbeda dengan utang dalam valuta asing.
Jika pemerintah berutang dalam rupiah kepada investor domestik, risiko perubahan kurs secara langsung lebih kecil dibandingkan kewajiban dalam dolar.
Tetapi bukan berarti otomatis bebas risiko.
Tetap ada:
risiko kenaikan suku bunga;
risiko jatuh tempo;
risiko refinancing;
risiko kondisi pasar;
risiko fiskal;
dan risiko kepercayaan investor.
Jadi:
utang domestik ≠ utang tanpa risiko.
Yang berubah adalah jenis risikonya.
Orde Baru vs Reformasi: Risikonya Berbeda
Ini mungkin cara paling sederhana untuk memahami perbedaannya.
| Faktor | Orde Baru | Era Reformasi |
|---|---|---|
| Pinjaman luar negeri | Sangat penting dalam pembiayaan pembangunan | Tetap ada, tetapi sumber pembiayaan lebih beragam |
| Pembiayaan domestik | Belum berkembang seperti sekarang | Semakin penting |
| SBN | Belum menjadi instrumen pembiayaan utama seperti sekarang | Menjadi instrumen penting |
| Risiko nilai tukar | Penting terutama pada kewajiban valuta asing | Tetap ada, tetapi struktur pembiayaan rupiah lebih besar |
| Risiko suku bunga | Ada | Semakin relevan karena pembiayaan pasar |
| Risiko refinancing | Ada | Menjadi salah satu perhatian dalam pengelolaan SBN |
| Krisis besar | Krisis 1997–1998 sangat berat | Menghadapi berbagai guncangan dengan struktur fiskal berbeda |
Tabel ini menunjukkan sesuatu yang menarik.
Bukan berarti satu era punya utang “aman” sementara era lainnya “berbahaya”.
Risikonya berbeda.
Kenapa Kita Tidak Boleh Membandingkan Angka Utang Begitu Saja?
Misalnya ada seseorang berkata:
“Utang zaman Orde Baru hanya sekian triliun, sekarang sudah ribuan triliun.”
Sekilas terdengar meyakinkan.
Tetapi ada masalah.
Kita sedang membandingkan ekonomi yang ukurannya sangat berbeda.
PDB berubah.
Jumlah penduduk berubah.
Nilai rupiah berubah.
Inflasi berubah.
Pasar keuangan berubah.
Struktur pembiayaan berubah.
Karena itu, angka nominal harus ditempatkan dalam konteks.
Salah satu indikator yang berguna adalah:
Rasio utang terhadap PDB
Misalnya:
Utang ÷ PDB × 100%
Angka tersebut memberikan gambaran berapa besar ukuran utang dibandingkan dengan ukuran ekonomi.
Tetapi bahkan indikator ini juga tidak boleh digunakan sendirian.
Utang Besar Bisa Saja Dikelola dengan Baik
Bayangkan dua negara.
Negara A
Utang besar.
Tetapi:
ekonominya tumbuh;
penerimaan negara kuat;
jatuh tempo utang terkelola;
bunga terkendali;
sebagian besar utang dalam mata uang domestik;
dan utang digunakan untuk kegiatan produktif.
Negara B
Utang lebih kecil.
Tetapi:
penerimaan negara lemah;
pertumbuhan ekonomi rendah;
banyak utang dalam valuta asing;
bunga tinggi;
dan jatuh tempo menumpuk.
Mana yang lebih berisiko?
Belum tentu Negara B aman hanya karena utangnya lebih kecil.
Inilah alasan kenapa “besar” dan “berbahaya” tidak selalu sama.
Lalu, Mana yang Lebih Aman: Orde Baru atau Reformasi?
Kalau dipaksa menjawab secara sederhana:
Tidak tepat mengatakan utang Orde Baru secara keseluruhan lebih aman daripada utang era Reformasi.
Begitu juga tidak tepat mengatakan utang Reformasi pasti lebih berbahaya.
Yang lebih tepat adalah melihat perubahan struktur dan sumber risikonya.
Pada masa Orde Baru, pembiayaan pembangunan sangat terbantu oleh pinjaman luar negeri.
Keuntungannya, pemerintah mendapatkan akses dana untuk pembangunan ketika kemampuan domestik masih terbatas.
Risikonya, pembiayaan eksternal membawa risiko nilai tukar dan kondisi ekonomi global.
Krisis 1997–1998 kemudian memperlihatkan bagaimana risiko tersebut dapat menjadi sangat besar.
Pada era Reformasi, Indonesia mengembangkan pasar pembiayaan domestik dan memperbesar penggunaan SBN.
Ini membuat struktur pembiayaan menjadi lebih beragam dan memberi pemerintah akses yang lebih besar terhadap pasar keuangan domestik.
Tetapi model ini juga membawa risiko baru.
Misalnya:
suku bunga, kondisi pasar, dan kebutuhan refinancing.
Jadi bukan:
Orde Baru = aman
dan
Reformasi = berbahaya.
Lebih tepat:
Orde Baru dan Reformasi menghadapi jenis risiko utang yang berbeda.
Bagaimana dengan Anak Muda yang Harus Membayar Utang?
Ini bagian yang sering muncul dalam diskusi.
Ada anggapan:
“Utang pemerintah sekarang berarti anak muda yang akan membayarnya.”
Ada benarnya, tetapi juga perlu diberi konteks.
Utang pemerintah memang harus dibayar dari anggaran negara pada masa mendatang.
Artinya, generasi berikutnya akan hidup dalam kondisi fiskal yang dipengaruhi oleh keputusan pemerintah hari ini.
Tetapi generasi berikutnya juga menerima manfaat dari pengeluaran yang dibiayai utang.
Misalnya:
jalan;
jembatan;
sekolah;
rumah sakit;
jaringan transportasi;
infrastruktur digital;
dan fasilitas publik lainnya.
Karena itu, pertanyaan yang lebih penting bukan:
“Apakah anak muda harus membayar utang?”
Tetapi:
“Apakah manfaat yang diterima generasi berikutnya sebanding dengan kewajiban yang diwariskan?”
Itulah pertanyaan yang jauh lebih penting.
Pelajaran Terbesar dari Krisis 1998
Bagi generasi muda, mungkin ada satu pelajaran sejarah yang sangat relevan.
Ekonomi yang terlihat baik belum tentu bebas risiko.
Sebelum krisis, Indonesia mengalami pertumbuhan ekonomi yang tinggi selama bertahun-tahun.
Namun ketika krisis datang, kelemahan yang sebelumnya tidak terlalu terlihat menjadi sangat jelas.
Nilai tukar jatuh.
Perusahaan mengalami masalah.
Bank mengalami tekanan.
Utang dalam dolar menjadi semakin berat.
Pemerintah harus mengambil tindakan besar.
Sejarah tersebut mengingatkan kita bahwa pengelolaan utang bukan hanya soal mencari uang sebanyak-banyaknya.
Tetapi juga soal:
mengelola risiko ketika keadaan berubah.
Jadi, Apa yang Sebenarnya Berubah?
Kalau artikel pertama dalam seri ini bertanya:
“Apa yang berubah dari Orde Baru ke Reformasi?”
Maka jawabannya mulai terlihat.
Yang berubah bukan hanya jumlah utangnya.
Yang berubah adalah ekosistem pembiayaannya.
Dari sistem yang sangat mengandalkan pembiayaan eksternal menuju sistem yang memiliki sumber pembiayaan lebih beragam.
Dari ketergantungan besar terhadap pinjaman luar negeri menuju penguatan pasar keuangan domestik.
Dari pengalaman pahit krisis 1997–1998 menuju sistem pengelolaan utang yang lebih terstruktur.
Namun, risiko tidak pernah benar-benar hilang.
Risiko hanya berubah bentuk.
Jangan Terjebak Nostalgia Angka
Ini mungkin kesimpulan paling penting dari artikel ini.
Ketika seseorang mengatakan:
“Dulu utang lebih aman.”
Kita tidak harus langsung mengatakan dia salah.
Tetapi kita juga tidak perlu langsung mempercayainya.
Tanyakan:
Aman berdasarkan indikator apa?
Apakah berdasarkan nominal?
Rasio terhadap PDB?
Beban bunga?
Utang luar negeri?
Utang pemerintah?
Komposisi mata uang?
Jatuh tempo?
Kemampuan membayar?
Atau dampaknya terhadap generasi berikutnya?
Begitu pertanyaan-pertanyaan tersebut diajukan, diskusi tentang utang menjadi jauh lebih menarik.
Karena ternyata sejarah utang Indonesia bukan sekadar cerita tentang angka.
Ini adalah cerita tentang bagaimana sebuah negara memilih membiayai masa depannya.
Kesimpulan: Utang Tidak Bisa Dinilai dari Satu Angka
Jadi, benarkah utang Orde Baru lebih aman daripada utang era Reformasi?
Tidak ada jawaban sesederhana itu.
Orde Baru memiliki karakter pembiayaan yang berbeda dengan Reformasi.
Pinjaman luar negeri memainkan peranan penting dalam pembangunan pada masa Orde Baru.
Krisis 1997–1998 kemudian menunjukkan betapa seriusnya risiko nilai tukar dan ketergantungan pembiayaan eksternal ketika ekonomi mengalami guncangan.
Setelah Reformasi, Indonesia mengembangkan sumber pembiayaan yang lebih beragam, termasuk melalui SBN dan pasar keuangan domestik.
Namun utang domestik juga memiliki risiko sendiri.
Karena itu, ukuran utang yang sehat tidak cukup dilihat dari:
“Berapa besar utangnya?”
Kita harus melihat:
“Seberapa besar kemampuan negara membayar utang tersebut?”
Dan yang tidak kalah penting:
“Apa yang dibangun dengan uang yang dipinjam?”
Kalau utang digunakan dengan baik, ia bisa menjadi alat pembangunan.
Kalau dikelola buruk, ia bisa menjadi beban.
Pada akhirnya, utang hanyalah alat. Yang menentukan hasil akhirnya adalah bagaimana alat tersebut digunakan dan dikelola.
Seri Selanjutnya
Setelah memahami perbedaan karakter utang Orde Baru dan Reformasi, pertanyaan berikutnya menjadi semakin menarik:
Krisis 1998 dan Utang Indonesia: Mengapa Beban Utang Pemerintah Meledak?
Di artikel berikutnya kita akan membongkar apa yang sebenarnya terjadi ketika rupiah jatuh, perusahaan dan bank kesulitan membayar utang, IMF masuk, dan pemerintah harus mengambil langkah besar untuk menyelamatkan perekonomian Indonesia.