

Dalam arsitektur tata kelola keuangan negara, sistem Teknologi Informasi (TI) pajak dan bea cukai dirancang sebagai benteng pertahanan utama penerimaan penerimaan publik. Namun, secanggih apa pun perangkat lunak yang disiapkan, celah hukum, kompromi sistemik, dan intervensi manual yang disengaja sering kali mengubah benteng tersebut menjadi “pintu belakang” bagi praktik manipulasi.
Berikut adalah kajian mendalam mengenai titik lemah sistem IT pajak/bea, celah manual yang kerap dimanfaatkan, serta dampak ekonomi riil yang diakibatkan oleh jejaring perlindungan oknum (mafia).
I. Bedah Celah IT & Intervensi Manual dalam Sistem Pajak-Cukai
Secara teoritis, otomatisasi sistem IT bertujuan menghilangkan inkonsistensi manusia (human error atau human malice). Namun dalam praktiknya, terdapat titik-titik krusial di mana sistem dipaksa “mengalah” pada input manual.
+-------------------------------------------------------------------+
|                        ALUR SISTEM IT POKOK                       |
|  (E-Faktur / E-SPT / CEISA / Custom Clearance / National Single Window)  |
+-------------------------------------------------------------------+
                                  |
               [ Titik-Titik Celah Intervensi Manual ]
                                  |
      +---------------------------+---------------------------+
      |                                                       |
[1. Modifikasi Master Data & Access]        [2. Jalur Merah & Inspeksi Fisik]
- Override hak akses / admin privilages    - Redefinisi kode HS secara manual
- manipulasi status Wajib Pajak (WP)        - Penilaian ulang HPT / Valuation Risk
      |                                                       |
[3. Pengajuan Restitusi/Diskon]            [4. Audit Trail & Log Deletion]
- Penginputan nota fiktif manual           - Penghapusan/pengeditan log riwayat
- Override batas waktu verifikasi          - Penundaan sinkronisasi database
1. Celah pada Sistem Kepabeanan (Customs System / CEISA)
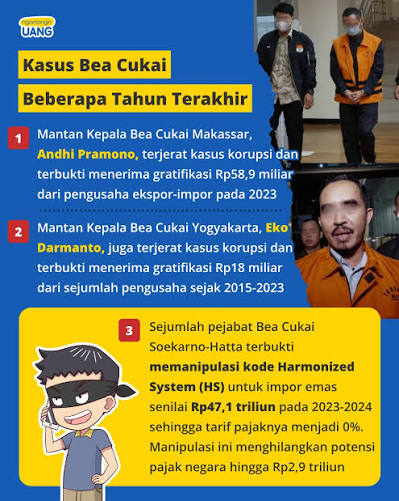
- Manipulasi Kode HS (Harmonized System) & Klasifikasi Barangan:Sistem otomatisasi Customs Clearance menentukan besaran tarif bea masuk berdasarkan Kode HS. Celah timbul ketika barang dikategorikan pada “Jalur Merah” (pemeriksaan fisik). Di titik pemeriksaan fisik inilah diskresi petugas masuk: barang berisiko tinggi (tarif bea tinggi) dapat secara manual diklasifikasikan ulang (re-classification) ke Kode HS bertarif rendah atau fasilitas pembebasan bea.
- Manipulasi Nilai Pabean (Under-Invoicing):Meskipun sistem IT memiliki database harga patokan (valuation database), oknum dapat memanfaatkan fitur manual override untuk menerima dokumen faktur (invoice) yang harganya sengaja diturunkan (under-invoicing) dengan alasan “diskon khusus” atau “transaksi hubungan istimewa”.
- Penyalahgunaan Jalur Hijau/Mitra Utama (MITA):Sistem profil risiko menetapkan perusahaan tertentu masuk Jalur Hijau tanpa pemeriksaan fisik. Praktik mafia sering melibatkan pencurian atau penyewaan bendera (undername) perusahaan bereputasi baik untuk meloloskan kontainer berisi barang ilegal atau terlarang tanpa terdeteksi oleh algoritma kelayakan.
2. Celah pada Sistem Perpajakan (E-Faktur & Core Tax System)
- Faktur Pajak Fiktif (TBTS – Transaksi Tidak Berdasarkan Transaksi Sebenarnya):Meski e-Faktur menggunakan QR Code dan tanda tangan digital, sistem IT sering kali kesulitan memvalidasi secara real-time apakah arus barang/jasa riil benar-benar terjadi. Akun cangkang (perusahaan boneka) dibuat untuk menerbitkan e-Faktur fiktif guna mengurangi PPN Terutang dari pemakai jasa mafia.
- Penyalahgunaan Fasilitas & Restitusi Pajak:Verifikasi manual pada permohonan restitusi PPN menjadi area rawan. Manipulasi tanggal atau kelengkapan dokumen pendukung yang dimasukkan ke dalam portal IT memungkinkan klaim restitusi bernilai miliaran rupiah lolos sebelum audit mendalam dilakukan.
- Otoritas Hak Akses (Privileged User Access) dan Audit Trail:Salah satu celah terberat dalam keamanan IT adalah akses super-admin. Tanpa Audit Trail yang immutable (seperti berbasis blockchain atau immutable storage), oknum IT internal berpotensi mengubah status piutang pajak, menghapus catatan tunggakan, atau memblokir pengiriman surat tagihan secara diam-diam.
II. Rekomendasi Digitalisasi & Modernisasi Arsitektur IT
Untuk menutup rapat celah manual yang dimanfaatkan oleh jejaring ini, arsitektur IT pajak dan bea cukai harus bertransformasi dari sekadar sistem pencatatan (system of record) menjadi sistem intelijen anti-kecurangan (system of intelligence & enforcement).
- Penerapan Immutable Audit Trail (Teknologi Blockchain/Distributed Ledger):Setiap perubahan status data, override nilai pabean, atau modifikasi penetapan pajak harus tercatat dalam ledger terdesentralisasi yang tidak dapat diubah atau dihapus oleh siapapun, termasuk super-admin.
- AI & Behavioral Analytics pada Profiling Risk:Menggantikan pemfilteran berbasis aturan (rule-based) sederhana dengan Machine Learning. AI dapat menganalisis kejanggalan pola transaksi, keterkaitan kepemilikan modal (beneficial ownership), dan anomaly harga impor secara otomatis tanpa campur tangan petugas lapang.
- Integrasi Data Lintas Lembaga Real-Time:Menghubungkan secara langsung sistem IT Kepabeanan dan Pajak dengan data Perbankan, Transportasi/Pelabuhan (manifest kapal), Pertanahan, dan Logistik Internasional. Jika sebuah kontainer terdaftar impor 10 ton bahan baku, sistem perpajakan secara otomatis mengunci bahwa output produksi perusahaan tersebut harus proporsional.
- Pemeriksaan Fisik Berbasis IoT & Computer Vision:Penggunaan X-Ray Scanner pintar berbasis Computer Vision di pelabuhan yang langsung membandingkan citra visual isi kontainer dengan dokumen manifest secara otomatis. Petugas fisik hanya bertindak jika AI mendeteksi ketidaksesuaian (mismatch).
III. Dampak Ekonomi: Siapa yang Paling Dirugikan oleh “Perlindungan” Mafia Pajak & Bea Cukai?
Ketika mafia pajak dan bea cukai menjual “perlindungan” (berupa kelonggaran tarif, manipulasi audit, atau kelolosan barang impor ilegal), konsekuensi ekonominya tidak hanya berhenti pada angka kerugian kas negara. Terdapat efek domino yang merusak tatanan perekonomian nasional.
                          [ PRAKTIK MAFIA PAJAK & BEA CUKAI ]
                                           |
      +------------------------------------+------------------------------------+
      |                                    |                                    |
[ Sektor Publik ]                   [ Pasar & Bisnis ]                  [ Masy. Luas & Pekerja ]
- Kebocoran APBN                    - Distorsi kompetisi pasar          - Pengikis daya beli
- Pemotongan anggaran publik        - Matinya UMKM lokal                - Ketimpangan ekonomi (Gini)
- Pembengkakan utang negara         - Terhentinya deindustrialisasi     - Ketidakadilan beban pajak
Pihak-pihak yang paling dirugikan secara sistematis meliputi:
1. Pembayar Pajak Jujur dan Sektor UMKM (The Compliant Players) — Paling Dirugikan secara Bisnis
- Persaingan Tidak Sehat (Unfair Competition): Pengusaha yang membayar bea masuk dan PPN secara penuh harus menjual produknya dengan harga normal. Sementara itu, pelaku usaha yang mengandalkan “jasa” mafia dapat membanjiri pasar dengan barang impor berharga murah (predatory pricing).
- Matinya Industri Lokal: UMKM dan manufaktur domestik tidak mampu bersaing dengan barang-barang impor yang masuk tanpa membayar pajak/bea yang seharusnnya. Ini mempercepat proses deindustrialisasi dini.
2. Masyarakat Berpenghasilan Rendah & Pekerja — Paling Dirugikan secara Sosial
- Beban Pajak Tidak Adil (Regressive Tax Burden): Ketika penerimaan negara dari sektor korporasi besar atau barang impor berkurang akibat manipulasi, pemerintah cenderung menutupi defisit APBN dengan menaikkan pajak konsumsi yang bersifat regresif (seperti PPN). Ini memukul langsung daya beli masyarakat kelas menengah dan bawah.
- Penyusutan Fasilitas Layanan Publik: Setiap rupiah penerimaan negara yang menguap ke kantong mafia adalah rupiah yang hilang dari pembiayaan rumah sakit publik, perbaikan sekolah, subsidi energi, dan pembangunan infrastruktur desa.
3. Perekonomian Negara & Generasi Mendatang — Paling Dirugikan secara Makro
- Pembengkakan Utang Negara: Untuk menutupi defisit anggaran (shortfall penerimaan pajak/bea) guna membiayai belanja negara, pemerintah terpaksa menerbitkan surat utang. Beban bunga dan pokok utang ini pada akhirnya harus dibayar oleh generasi mendatang melalui pajak di masa depan.
- Anjloknya Kepercayaan Investor (Investor Confidence): Investor berkualitas (terutama Foreign Direct Investment yang berintegritas) menghindari negara dengan tingkat kepastian hukum dan biaya ekonomi tinggi (high-cost economy) yang diciptakan oleh sistem perizinan serta pabean yang koruptif.
Kesimpulan
“Perlindungan” yang ditawarkan oleh mafia pajak dan bea cukai adalah bentuk subsidikan ilegal bagi pelaku curang yang dibayar mahal oleh masyarakat luas dan pengusaha yang jujur. Celah manual dalam sistem IT bukanlah sekadar masalah teknis atau kegagalan perangkat lunak, melainkan masalah desain tata kelola yang sengaja dibiarkan terbuka. Digitalisasi total yang transparan, immutable, dan minim intervensi manusia adalah satu-satunya cara untuk meruntuhkan ekonomi rente ini.
Tags:
No tags for this post.